

01
Gennemgang af stålmarkedets tendens i første halvdel af 2023
I første halvdel af 2023 viste stålpriserne en "N"-type tendens:Højsæsonens første kvartal steg stålpriserne: økonomien kom ind i genopretningssporet i begyndelsen af året, drevet af genopretningen af makroforventningerne, flere infrastrukturprojekter og salg af fast ejendom, steg stålpriserne i første kvartal; andet kvartal viste stålpriserne en "V"-trend, og priscentret bevægede sig ned fra første kvartal: påvirket af oversøiske banktordenvejr blev forventningerne til den oversøiske recession styrket, mens det indenlandske økonomisk opsving begyndte at aftage, og de politiske forventninger vendte til svag bedring. Industrimæssigt viser sig modsætningen mellem udbud og efterspørgsel på stålmarkedet. Drevet af højt udbud og svag efterspørgsel trådte stålpriserne ind i den nedadgående kanal og stabiliserede sig indtil slutningen af maj. Indgangen til juni, drevet af markedets stærke forventning om politisk stimulans i lavsæsonen og den fortsatte lagernedbringelse af stållagre, viste stålpriserne sig et lille rebound.

02
Huayang nyheder-Ny ERW produktionslinje sat i produktion
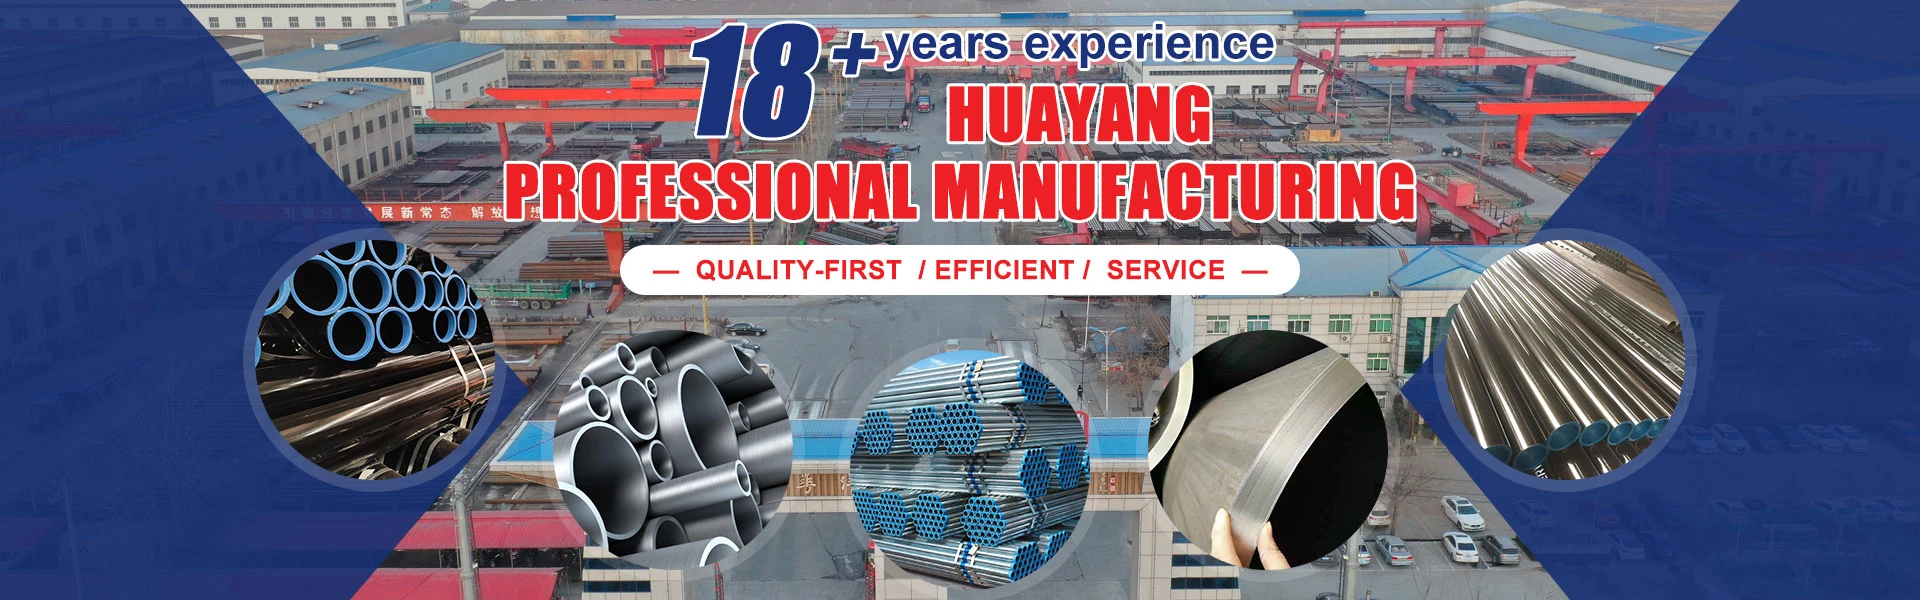
Huayang har 16 svejsede stålrør produktionslinjer, herunder 13 ERW svejsede rør produktionslinjer og 3 LSAW stålrør produktionslinjer. For at imødekomme kundernes behov for svejste rør med lille diameter, investerede Huayang to nye højfrekvente produktionslinjer: 89-linje og 127-linje, produktionsområde: 73MM-127MM. Efter at disse produktionslinjer er sat i produktion, kan Huayang opnå fuld dækning af ERW stålrørsdiameter fra 73MM-660MM og LSAW stålrør fra 406MM-1422MM. Det forventes, at produktions- og salgsvolumen vil nå 2 millioner tons i år. Derudover tages Huayangs nye bearbejdningsværksted i brug i august, hvilket kan lette det nuværende bearbejdningstryk af stålrør betydeligt. For at opnå Hua Yangs egenskaber hurtig levering.
03
Stålmarkedsudsigter for andet halvår af 2023
Den globale økonomiske usikkerhed er fortsat høj: Når Feds renteforhøjelsescyklus slutter, bestemmer, hvornår det globale likviditetsbøjepunkt ankommer og påvirker markedsrisikoappetitten. I betragtning af den seneste udvikling af amerikanske økonomiske data og Feds erklæring er det mere sandsynligt, at Fed vil stoppe med at hæve renten efter at have hævet renten. i juli. Dette vil forsinke det globale likviditetssvingningspunkt til tredje kvartal i år eller endnu senere, og skubbe det opadgående vendepunkt for råvarepriserne. Referencescenariet er, at Fed ikke vil sænke renten i år. Dette vil føre til, at markedets risikoappetit forbliver lav, alle former for aktivallokering til defensiven.


